Domain evangelismus.de kaufen?
Wir ziehen mit dem Projekt
evangelismus.de um.
Sind Sie am Kauf der Domain
evangelismus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain evangelismus.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
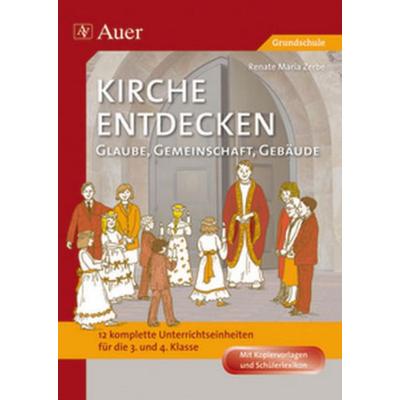
Zerbe, Renate Maria: Kirche entdecken: Glaube, Gemeinschaft, GebäudeKirche entdecken: Glaube, Gemeinschaft, Gebäude , 12 komplette Unterrichtseinheiten (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Neuauflage, Nachdruck, Erscheinungsjahr: 20111111, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Zerbe, Renate Maria, Auflage: 20003, Auflage/Ausgabe: Neuauflage, Nachdruck, Seitenzahl/Blattzahl: 88, Keyword: 3. und 4. Klasse; Grundschule; Leben in der Gemeinde; Religion katholisch, Fachschema: Religionsunterricht / Lehrermaterial, Themenvorschläge~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Religion, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 298, Breite: 209, Höhe: 8, Gewicht: 279, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glaube, Wissenschaft und die Bibel, Fachbücher von Tapio PuolimatkaWie beeinflussen die grundlegenden Überzeugungen eines Menschen die Ergebnisse seines Denkens? Tapio Puolimatka zeigt, dass Forschung zwangsläufig zu völlig anderen Ergebnissen führt, wenn man die Existenz Gottes ignoriert, wie es einige moderne biblische Forschungen tun. Er analysiert die wissenschaftliche Gemeinschaft unvoreingenommen und kommt, ähnlich wie C. S. Lewis, zu der ernüchternden Erkenntnis, dass Wissenschaftlichkeit keine Garantie für ein Urteil ist. "Glaube, Wissenschaft und die Bibel" ist ein grundlegendes Werk zur Bewertung wissenschaftlicher Arbeiten und der Zuverlässigkeit der Bibel. Ist ein Wissenschaftler besser qualifiziert, die Bibel zu untersuchen als der ungebildete Leser? Kann die Bibel überhaupt wissenschaftlich untersucht werden? Und wann kann ein solches Unterfangen den Namen "Wissenschaft" beanspruchen? Hält die Bibel überhaupt einer wissenschaftlichen Behandlung stand? Immer wieder gibt es Debatten über die Zuverlässigkeit biblischer Aussagen. Sogar Theologen haben unterschiedliche Ansichten dazu und zu den geeigneten Forschungsmethoden. Puolimatka stellt fest, dass die Vorurteile des Menschen seine wissenschaftliche Forschung beeinflussen, bis er als Mensch in der Lage ist, der Wahrheit über sich selbst zu begegnen; erst dann kann er sich existenziellen Fragen ohne vorgefasste Urteile widmen. In seinem Werk "Glaube, Wissenschaft und die Bibel" bewertet Tapio Puolimatka sorgfältig die seit der Aufklärung entstandenen Methoden der biblischen Forschung aus der Perspektive des Philosophen. Er analysiert die Theorien der naturalistischen biblischen Kritik, die Gott und jede übernatürliche Existenz ausschliessen. Stück für Stück legt er die Schwächen dieser Forschungsmethode offen. Dieses Buch ist wie frisches Wasser im ansonsten muffigen Gespräch der Theologen und macht deutlich, welche Ergebnisse die verschiedenen Denksysteme hervorbringen. Tapio Puolimatka ist Professor für Erziehungswissenschaften an der Universität Jyväskylä und Autor mehrerer Sachbücher über Wissenschaft und Glauben.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirche entdecken: Glaube, Gemeinschaft, Gebäude, Geheftet von Renate Maria Zerbe, Auer Verlag in der AAP Lehrerwelt GmbH, 978-3-403-06421-3Kirche Entdecken: Glaube, Gemeinschaft, Gebäude, Geheftet Von Renate Maria Zerbe, Auer Verlag In Der Aap Lehrerwelt Gmbh, 978-3-403-06421-3, Seitenanzahl: 8827,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Glaube · Kraft · Vertrauen · Freundschaft · Segen · GemeinschaftDas Schlicht Elegante Textil-armband Ist Mit Einem Stufenlosen Schiebeverschluss Für Jedes Handgelenk Geeignet. Der Modische Anhänger (ø 1 Cm) Zieht Die Blicke Mit Seiner Filigranen Engel-gravur Auf Sich. Die Kombination Aus Beige-braunem...7,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Zerbe, Renate Maria: Kirche entdecken: Glaube, Gemeinschaft, GebäudeKirche entdecken: Glaube, Gemeinschaft, Gebäude , 12 komplette Unterrichtseinheiten (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Neuauflage, Nachdruck, Erscheinungsjahr: 20111111, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Zerbe, Renate Maria, Auflage: 20003, Auflage/Ausgabe: Neuauflage, Nachdruck, Seitenzahl/Blattzahl: 88, Keyword: 3. und 4. Klasse; Grundschule; Leben in der Gemeinde; Religion katholisch, Fachschema: Religionsunterricht / Lehrermaterial, Themenvorschläge~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Religion, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 298, Breite: 209, Höhe: 8, Gewicht: 279, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Glaube, Wissenschaft und die Bibel, Fachbücher von Tapio PuolimatkaWie beeinflussen die grundlegenden Überzeugungen eines Menschen die Ergebnisse seines Denkens? Tapio Puolimatka zeigt, dass Forschung zwangsläufig zu völlig anderen Ergebnissen führt, wenn man die Existenz Gottes ignoriert, wie es einige moderne biblische Forschungen tun. Er analysiert die wissenschaftliche Gemeinschaft unvoreingenommen und kommt, ähnlich wie C. S. Lewis, zu der ernüchternden Erkenntnis, dass Wissenschaftlichkeit keine Garantie für ein Urteil ist. "Glaube, Wissenschaft und die Bibel" ist ein grundlegendes Werk zur Bewertung wissenschaftlicher Arbeiten und der Zuverlässigkeit der Bibel. Ist ein Wissenschaftler besser qualifiziert, die Bibel zu untersuchen als der ungebildete Leser? Kann die Bibel überhaupt wissenschaftlich untersucht werden? Und wann kann ein solches Unterfangen den Namen "Wissenschaft" beanspruchen? Hält die Bibel überhaupt einer wissenschaftlichen Behandlung stand? Immer wieder gibt es Debatten über die Zuverlässigkeit biblischer Aussagen. Sogar Theologen haben unterschiedliche Ansichten dazu und zu den geeigneten Forschungsmethoden. Puolimatka stellt fest, dass die Vorurteile des Menschen seine wissenschaftliche Forschung beeinflussen, bis er als Mensch in der Lage ist, der Wahrheit über sich selbst zu begegnen; erst dann kann er sich existenziellen Fragen ohne vorgefasste Urteile widmen. In seinem Werk "Glaube, Wissenschaft und die Bibel" bewertet Tapio Puolimatka sorgfältig die seit der Aufklärung entstandenen Methoden der biblischen Forschung aus der Perspektive des Philosophen. Er analysiert die Theorien der naturalistischen biblischen Kritik, die Gott und jede übernatürliche Existenz ausschliessen. Stück für Stück legt er die Schwächen dieser Forschungsmethode offen. Dieses Buch ist wie frisches Wasser im ansonsten muffigen Gespräch der Theologen und macht deutlich, welche Ergebnisse die verschiedenen Denksysteme hervorbringen. Tapio Puolimatka ist Professor für Erziehungswissenschaften an der Universität Jyväskylä und Autor mehrerer Sachbücher über Wissenschaft und Glauben.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirche entdecken: Glaube, Gemeinschaft, Gebäude, Geheftet von Renate Maria Zerbe, Auer Verlag in der AAP Lehrerwelt GmbH, 978-3-403-06421-3Kirche Entdecken: Glaube, Gemeinschaft, Gebäude, Geheftet Von Renate Maria Zerbe, Auer Verlag In Der Aap Lehrerwelt Gmbh, 978-3-403-06421-3, Seitenanzahl: 8827,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirche ist Mission, Sachbücher von Roland Hardmeier"Kirche ist Mission" von Roland Hardmeier beleuchtet die tiefgreifenden Veränderungen, die durch Globalisierung und Postmoderne in der Gesellschaft und der Christenheit stattfinden. In diesem Sachbuch wird die Notwendigkeit thematisiert, den missionarischen Auftrag, den Jesus Christus der Kirche gegeben hat, in einer sich wandelnden Welt zu erfüllen. Hardmeier argumentiert für ein ganzheitliches Verständnis von Evangelium und Mission, das sowohl die spirituelle als auch die soziale Verantwortung der Kirche umfasst. Durch eine umfassende biblische Analyse und die Berücksichtigung missiologischer Entwicklungen in der Zwei-Drittel-Welt wird eine Perspektive vermittelt, die für die Herausforderungen des 21. Jahrhunderts von Bedeutung ist. Das Buch wurde mit dem G.-W.-Peters-Preis ausgezeichnet und bietet wertvolle Einsichten für alle, die sich mit der Rolle der Kirche in der heutigen Welt auseinandersetzen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.